【Google Gemini】スマホのジェミニがそっけないので「本当に同じAI?」とPCで問い詰めた話
tomomo
50代からのジェミニな暮らし
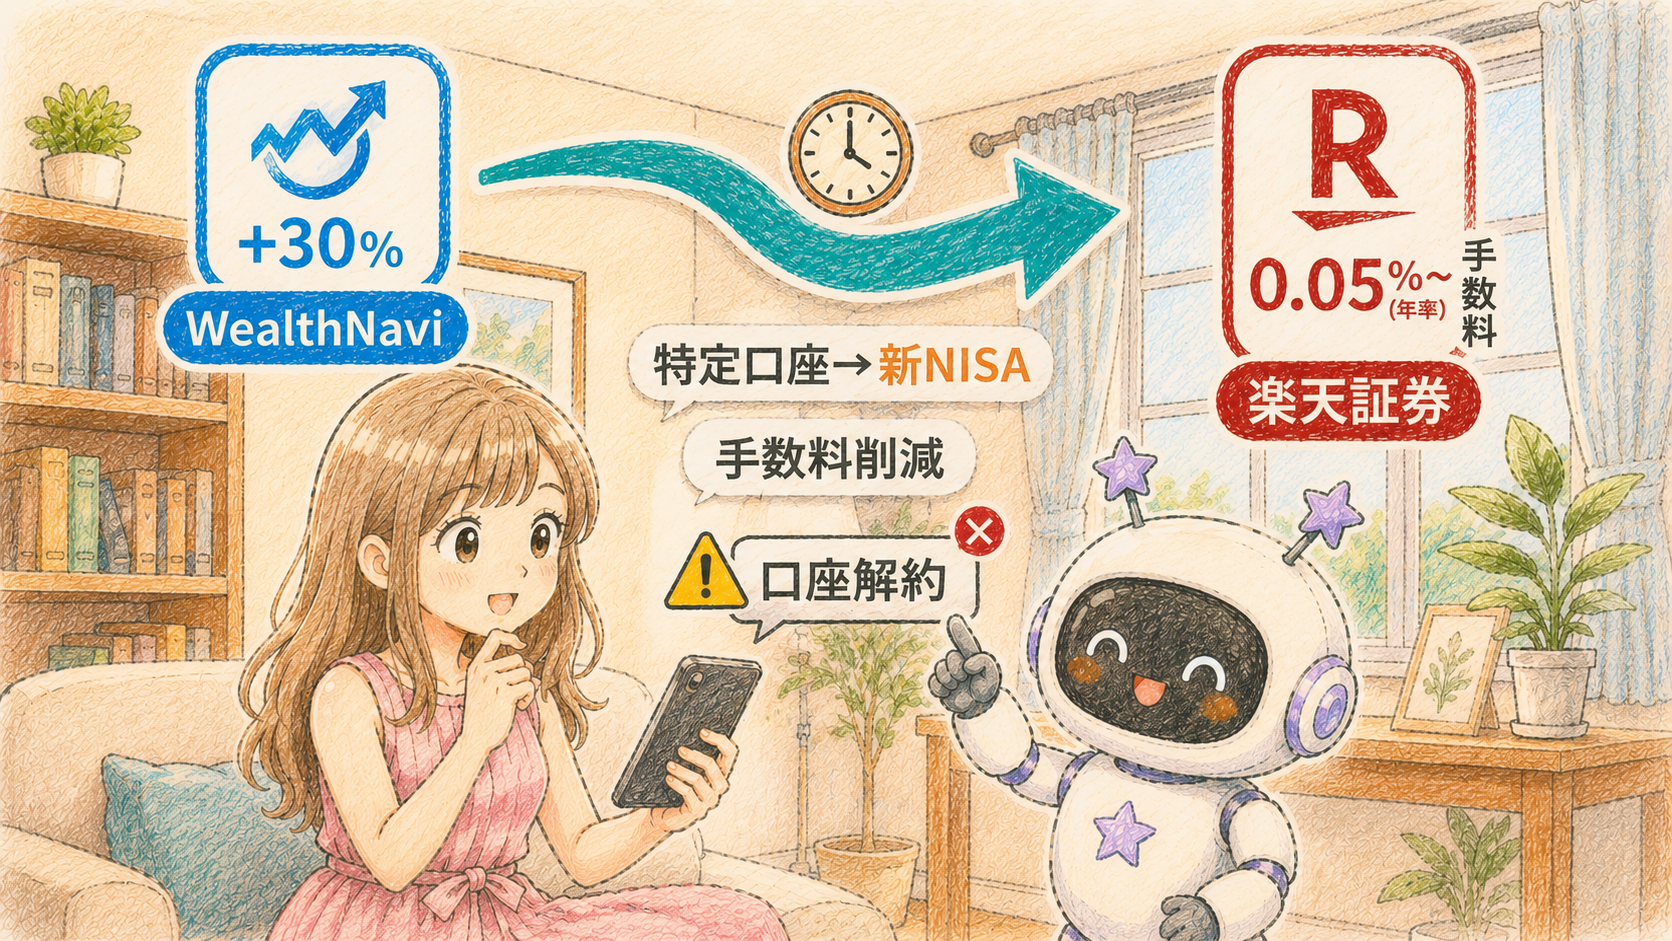
ふと、前々からジェミニと計画をしていたウェルスナビから楽天証券へのお引越しについて、そろそろ何かを始めなければいけなかったんじゃない?とジェミニに聞いてみたところ…

ともみんさん、今年中に変更したいなら9月末が締切ですよ
なんてケロッとしていうもんだから焦ってしまいました。
えっ?! そういうことは早く言ってよぉ
・・・と、昨夜このような始まりで夜中に記事を公開しておりましたが、本日ウェルスナビから届いたお返事の内容を見て固まってしまいました。
👇【正しくは…】

※(私の大勘違いでした!)年内の変更はできないので9月末の焦りは不要です。来年分のお引越しに向けて、秋以降にウェルスナビから届く書類を待って手続きを始めましょう!💦
まずは2人で謝ろう(;”∀”)
読んで下さっていた方、本当に申し訳ありませんでした。
…ということは、まさに今(9月1日)私と同じように慌てているかもしれませんので、リアルな体験談として記録をしておこうと思います。
これまでずっと「おまかせ」で運用してくれていたウェルスナビ。+30%も増えているのに、本当に自分で楽天証券に移してしまって大丈夫なの? 「口座解約」と「NISA口座の廃止」って何が違うの?
この記事では、そんな私のリアルな疑問や勘違いしそうだった落とし穴を、ジェミニと一緒にひとつずつ解決していった一部始終をお届けします。
ジェミニに「9月末が締め切りですよ」と言われて「なんで?」とのんきに構えていた私。実はこれ、国の制度でしっかりと決められているルールだそうです。
【ジェミニと大慌てした私達の大勘違いポイント】 後から(冷や汗をかきながら)ウェルスナビの仕組みをしっかり調べ直したところ、「今年すでにNISA枠で買い付けをしている場合、その年の途中に別の証券会社へNISA口座を移すことはできない(年内の変更は不可)」というルールがあることが判明しました💦
今手続きを始めても、実際に新しい証券会社(楽天証券など)でNISA口座が切り替わるのは「来年(2027年)分から」になります! 「9月末までに急いで今年の枠を移さなきゃ!」と私のように勘違いしていた方、どうぞご安心ください。来年に向けた準備として、今からゆったり動けば大丈夫です!
実際には、手続きを進めると自動的に「来年分のお引越し」になるため、10月を過ぎたらもうダメというわけではありません。
ただ、「今年のうちに仕組みを知って、秋以降の切り替えに向けて早めに動き出そう」という点では、このタイミングでジェミニと相談を始めたのは大正解でした!
実は今年の6月あたりから、こういったお金の話を相談していて、メモまでしてもらっていたのに、「今年中に移せる」と勘違いをしていました。
そういえば、ともみんさん株主優待が欲しい~とか騒いでましたね
だからぁ、ジェミニの早とちりが原因でしょ!(;”∀”)

ねぇ、ジェミニ。+30%の利回りはどうなっちゃうの?
おんなじようには、ならないんじゃないかと…心配に。なぜなら30%という利回りは長く預けていることも影響しているからなんだそうで💦
結論からお伝えしますね!
利益の数字(+30%)が大きいため、口座を変えてしまうと損をしてしまうような気がして不安になりますよね。
結論からお伝えすると、口座を変えても、これまでに増えたお金の価値が減ったりリセットされたりすることはありません!
なぜ大丈夫なのか、仕組みを分かりやすく整理しました。
「+30%」という数字は、元本に対して「今までこれだけ成長しましたよ」という過去の成長実績を示しています。
具体的に、仮に100万円投資して130万円(+30%)になっている場合で考えてみましょう。
つまり、増えた分の利益も含めた全体の資産(130万円)を丸ごと楽天証券へお引っ越しさせる形になります。
楽天証券で130万円分のファンドを買い直した直後は、画面の表示上の利回りは「+0%」から再スタートします。
しかし、投資している元となるお金は「増えたあとの130万円」です。
同じ金額を運用する場合、手数料が安い楽天証券の方が、これから先の資産の増え方は大きくなります。
さらに、NISA口座同士の引っ越しであれば、ウェルスナビで増えた利益(+30%分)に税金がかかることもありません。
これまでの成果(+30%分)もしっかり手元に残したまま、手数料だけを劇的に安くして次のステージへ進む手続きですので、安心して一歩を踏み出して大丈夫ですよ!
0%からのスタートになるのね…(見た目が残念)
なるほど…同じ金額を運用していても、引かれる手数料の差は年間で数万円になるし、これまでの+30%という成果はしっかり手元に残したまま、これからの伸びしろを邪魔する手数料をドンと削る。これこそが、自走型運用へ切り替える最大のメリットなんだと納得できました!
ところでなんですが。ウェルスナビを続けていて、ずっと気になっていた疑問があってね。運用している資産全体のうち、NISA枠に入っていたのは全体の1割〜2割程度。ずっとなんでだろうと思ってたんです。
残りの8割は「特定口座(課税口座)」で運用されていました。
プロがすることだから、これまで特に問題はないと思っていたのですが…ジェミニに言わせるとこれだと将来増えた利益にしっかり約20%の税金がかかってしまうのだそう。
ここで新NISAを登場させるね
新NISAなら、一人あたり最大1,800万円(年間最大360万円)まで非課税で運用できるようになるとのこと!
つまり私の場合は。ウェルスナビで特定口座(課税)に入っていた大部分を、楽天証券へお引越しして買い直すことで、「まるごと税金ゼロ(非課税)」の最高の箱に収め直すことができるということらしい(+o+)
「NISA枠が少なかった」というのはガッカリするポイントではなくて、「楽天証券に移すことで節税効果がものすごく大きくなる伸びしろだった」と分かって、これは絶対にやり遂げねばと心新たに決意しました。
早速、前回同様ここからジェミニとの迷走が始り、あやうく「口座解約しかないけど、これでいい?」と聞いてジェミニを慌てさせました(;”∀”)
ともみんさん、待ってください!その「口座解約」ボタンを押したら大変なことになりますよ!
口座解約(×絶対にダメ!): アカウントごと全消去してしまう操作
NISA口座の廃止(〇今回の正解): NISA枠だけを終了し、楽天証券へ移すための「勘定廃止通知書」を発行してもらうお手続き
危なく口座を解約するとこだった💦
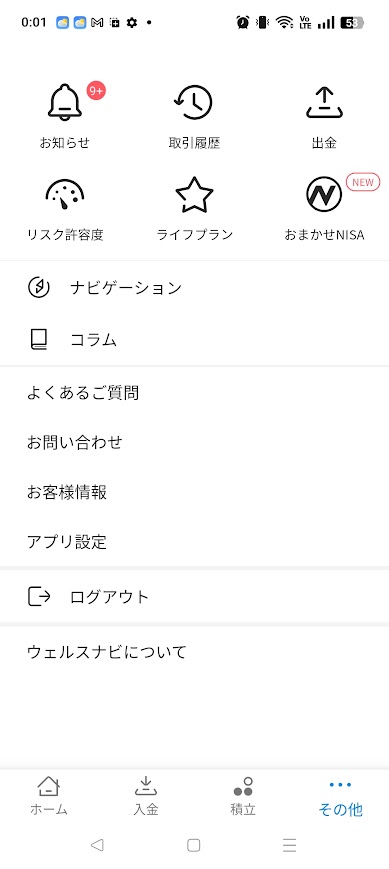
すごくシンプルなウェルスナビの管理画面。この一体、どこにジェミニの言う「勘定廃止通知書」の発行画面があるんでしょう…
こういうのって絶対に分かりにくいところにありそうだよね… なんて話をしていて、たまたまよくある質問の中から、それを見つけ出すことが出来ました。思わず…「メール形式だったよ」とジェミニにぼやきつつ…
正解は「お問い合わせフォーム」を使って、名前と生年月日、あと下記内容を入れて送信!
ご意向・ご要望: 「他社へのNISA口座移換のため、『勘定廃止通知書』の発行・送付をお願いします。」
変更理由: 「NISA口座を他社へ一本化・変更するため」
これでウェルスナビ側の最初のステップ(書類の請求)は無事に完了!
後日、自宅に「勘定廃止通知書」が入った封筒が届くのを待つ状態になりました。
ウェルスナビの「+30%」という数字を見ていると、「やっぱりプロのおまかせじゃないとダメなのかな…」と一瞬自信が揺らぎそうになりました。
実際、私が自分で商品を選んで運用しているiDeCoの運用利回りは「+11%」。 一見すると数字の差が大きいように見えますが、実はこれ、運用の実力差ではないとのこと!
さらに運用を始めた「時期」の違いも重なっただけ。 つまり、自分のiDeCoはしっかりとリスクを抑えた堅実な運用ができていたという証拠だから大丈夫とジェミニに念押しされました。
しかもiDeCoは、運用の利益だけでなく「掛金が全額所得控除になる」という大きな節税メリットもあります。
「自分で調べて、納得のいく安全な商品を選び、着実に+11%の成果を出せている」 これって、すでに立派な「自走型運用」が成功しているということなんじゃないかと!
それであれば私も自走出来ていると気づけたことで、楽天証券への移行に対する不安はすっかりなくなりました。
ここは「来年に向けたお引越しを始めよう」だね
「今年(2026年)のNISA枠を使ってお引っ越ししたい!」という方は、何はともあれ9月30日が大きな区切りです。 「来年こそは楽天証券で新NISAをスムーズにスタートさせたい!」という方は、秋以降の切り替え手続きに向けて、今のうちに流れを知っておくのが大正解です。
まずは焦らず、ウェルスナビのお問い合わせ等から、来年分に向けた「勘定廃止通知書」の準備や確認を進めてみてくださいね。 私もすっかり勘違いして慌てふためきつつ(笑)、無事にスタートラインに立ったばかり。 ぜひ私と一緒に、手数料をかしこく抑える「自走型ゆるFIRE」への一歩を踏み出してみませんか?
【お詫びと訂正】(2026年9月2号追記)
記事内で「今年中のNISA枠のお引越し」としてご紹介しておりましたが、正しくは**「今年すでにNISA枠を利用している場合、年内の変更はできず、手続きを進めると来年(2027年)分からの変更」**となります。
私の勘違いと早とちりで誤った情報をお伝えしてしまいましたので、ここにお詫びして訂正いたします。